所有日常消费1%返现,我办了ING这张信用卡
1% Cashback on Everyday Spending: Why I Got the ING Orange One Rewards Platinum
之前聊到HSBC汇丰澳洲宣布关闭,2%的现金返现即将关闭。本着骑驴找马的心态,我开始寻找可以替代HSBC的银行卡。
Australian Military Bank的Military Rewards Account挺有吸引力,这张卡没有管理费,1%现金返现,每月25澳元封顶。
Bendigo银行的Bendigo Ready信用卡也不错,无年费、无国际交易费、赠送旅行险,但显然也没有什么返现或者积分的用卡福利。
不过,我最后选择的却是另一家银行,ING的Orange One Rewards Platinum信用卡。
这篇文章我就来说说原因并分享一下用卡体验。
为什么选择ING信用卡?
ING是一家荷兰跨国银行与金融服务集团,总部位于阿姆斯特丹。ING Bank(Australia)成立于1999年,2017年之前以ING DIRECT品牌运营,是澳洲首家直销银行,如今已成为四大银行之外规模最大的房贷提供商。
ING银行一直以高储蓄利率闻名。 最近澳洲RBA上调利率,ING也迅速跟进,新用户可以获得连续四个月高达6.25%的新人奖励(此后5.65%),绝对是市场最高水平了。
我来澳洲的第一个月,就开通了ING银行卡。它没有线下柜台,线上填写资料提交申请,批准后即可使用。
银行卡自带的福利包括高储蓄利率、1%水电气缴费返现、无国际交易手续费以及ATM免费取现。
这几年使用下来,体验都还不错,尤其是海外用卡。在巴厘岛旅行的时候,取现金或者直接刷卡,都以实时Visa汇率结算,没有手续费,省时又省心。
感兴趣的朋友,使用JQZ072推荐码开通,我们都可以获得100澳元奖励。
我使用过ANZ Platinum Credit Card,拿到新用户返现后就换到了HSBC Premier World Mastercard 信用卡,HSBC调整年费政策后,我就取消了。随后又申请了Commonwealth的Low Fee Credit Card,最近又因为福利政策改变而注销。
这些卡各有各的福利,作为ING的老用户,我就自然而然地去ING官网了解了一下它的信用卡。
ING信用卡介绍
ING信用卡分为两种:Orange One Low Rate 和 Orange One Rewards Platinum。
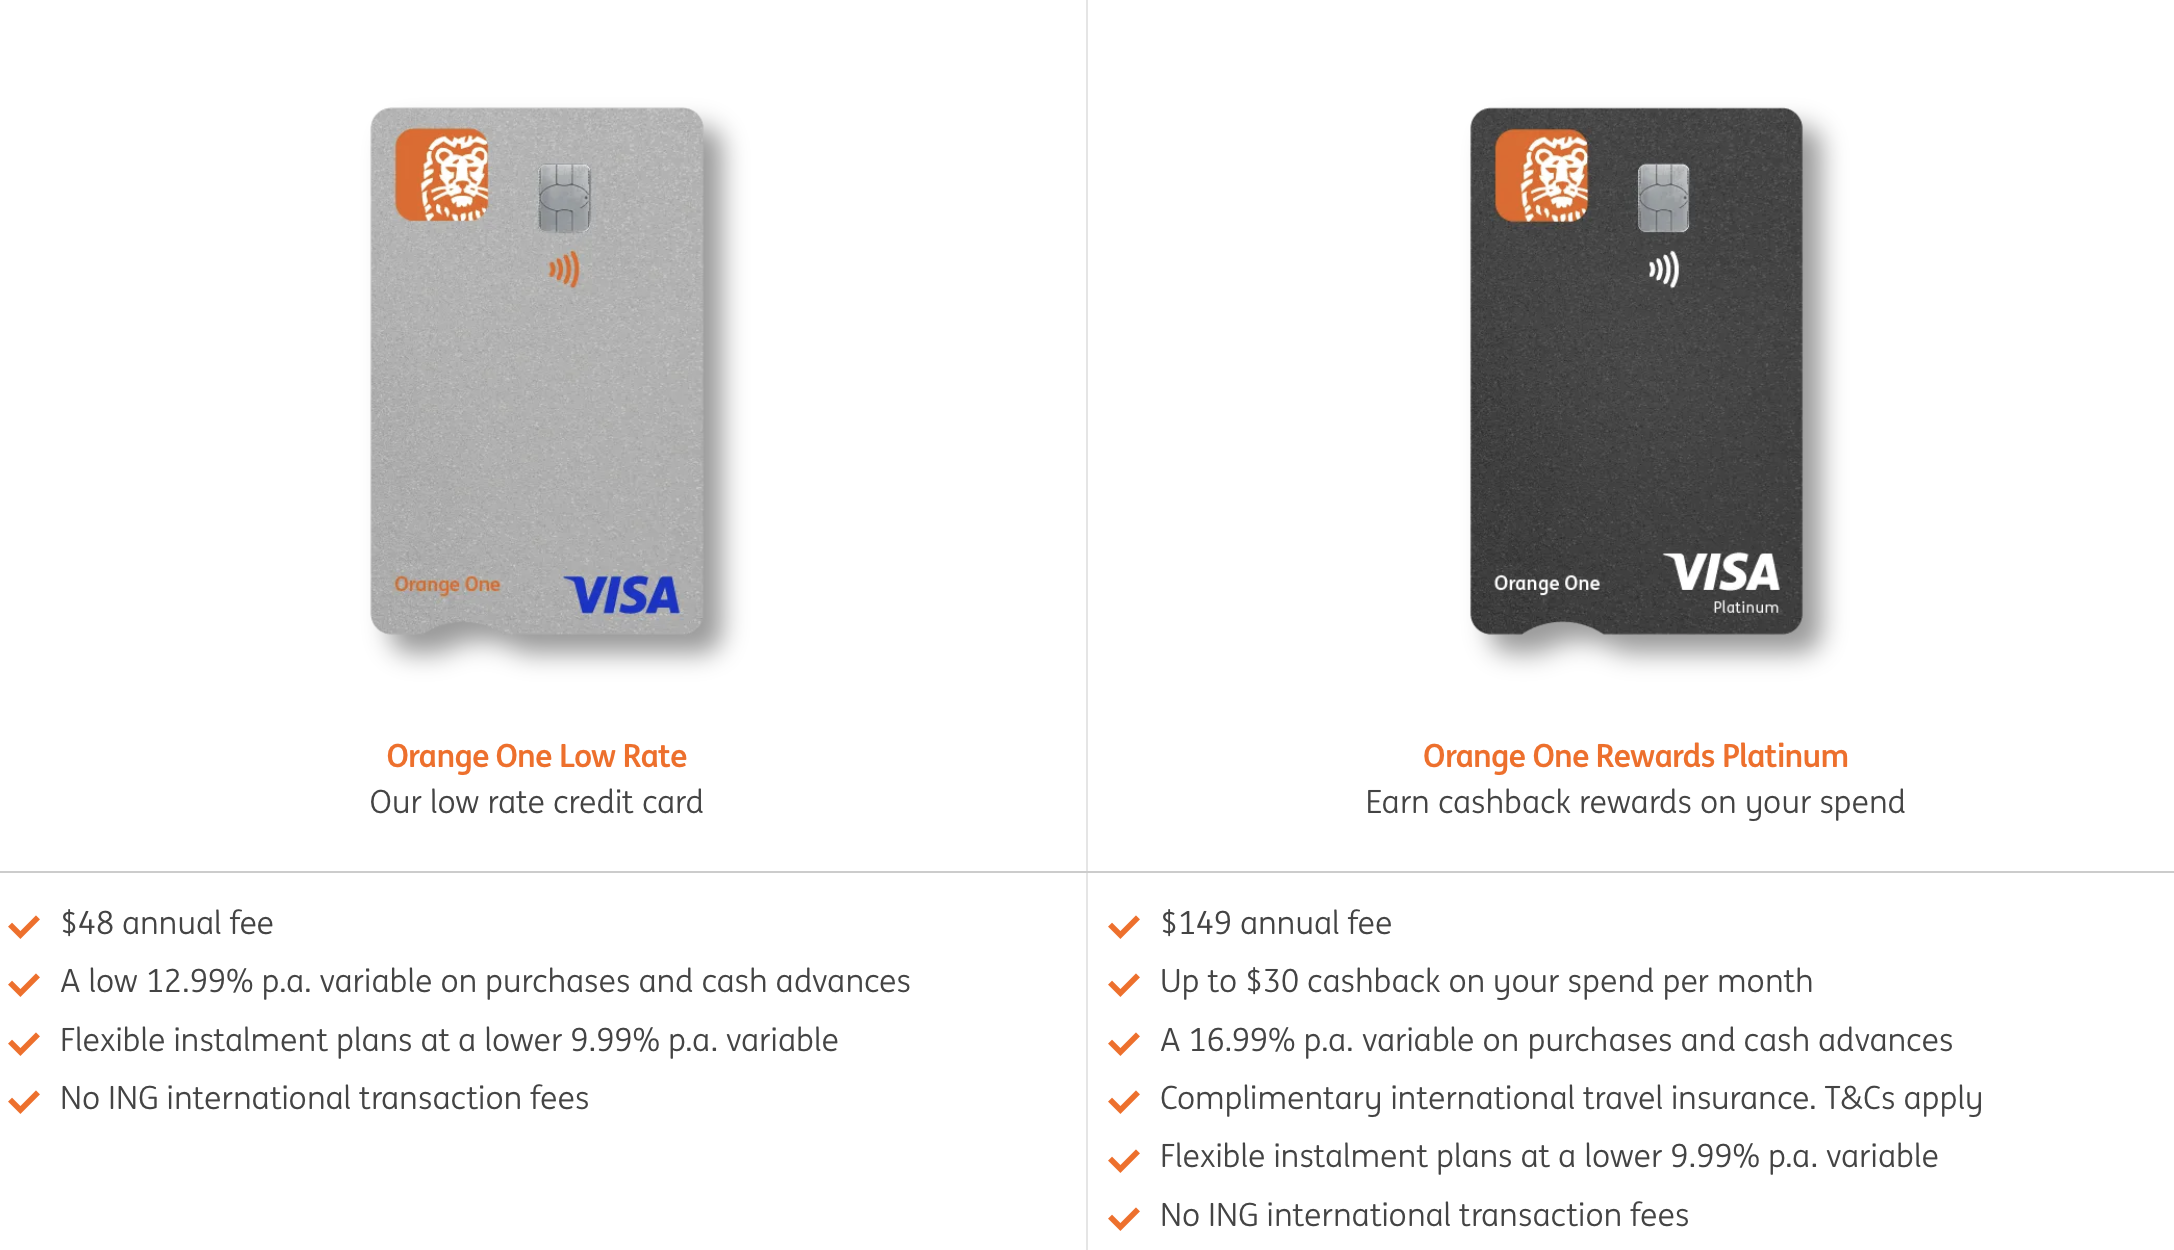
Orange One Low Rate 特色是低息分期+无国际交易费,年费48澳元(此前是免费的)。如果信用额度超过6000澳元,会自动升级为Orange One Low Rate Platinum,赠送国际旅行险。
Orange One Rewards Platinum 则主打现金返现,年费为149澳元。信用卡福利包括:无国际交易费、国际旅行险以及“1%消费返现”。
最吸引我的必然是1%消费返现。
不同于HSBC或者前面提到的Military Rewards,只局限于Visa拍卡或Pay支付且100澳元以内的消费返现,ING这张卡是所有消费都可以返现1%,每月30澳元封顶,折算下来就是每月消费3000澳元,每年最多可获得360澳元。
扣除掉年费成本以及10澳元的副卡成本,360-149-10=201澳元。也就是说,每月消费1325澳元即可保本,每月消费3000澳元,则能净赚两百多澳元。
同时,这张卡还支持国际交易费减免、附赠旅行险,在各大银行都在取消或者降低信用卡福利的大背景下,感觉还是挺值得使用的。
我相信肯定有朋友会说,既然愿意支付年费,怎么不直接去申请四大行的高端信用卡或者AMEX的信用卡呢?
对于这点,我考虑的更多是目前我们家的开支情况,撇去房租,基本上也就是在3000澳元左右,无法满足高端信用卡对应的高消费。
综合考量之后,我就申请ING Orange One Rewards Platinum。
整体流程还是挺方便的,可能本身就是ING客户的原因,我线上填表,第二天就收到审批通过邮件。一周后收到并激活了实体卡,又申请一张副卡,共享额度,方便家人使用。
ING信用卡使用体验
开通并激活了ING信用卡之后,我就把原本的线上支付都修改过来,包括电费、燃气、宽带和保险账单,网购或者大额支出也都使用这张卡。一个多月下来,还挺方便的。
1. 支持动态CVV验证码
ING实体卡背后,包含卡号、有效期以及CVV验证码。实体卡背面的CVV是固定不变的,一旦被他人看到或记录,就存在被用于盗刷的风险。
为了安全性,ING在手机App提供了动态CVV。 它相当于实体卡CVV的数字版本,每6小时自动更换一次,过期后的动态CVV无法再配合卡号完成支付,即使验证码外泄,可被利用的时间窗口也很短。
我一开始以为这只能一次性使用,比如网上购物时最终付款时,填写并使用。但实际上,每月重复的固定扣款也可以用动态CVV,因为不少商户只在绑定卡片时校验CVV。
我很喜欢这个功能,毕竟经常刷到盗刷消息,动态CVV对于安全性而言还是非常重要的。
2. 消费返现按账单还款后入账
ING的消费返现不同于HSBC每笔消费后即时入账,ING按账单结算。
系统会汇总一个结算周期内的合格消费,按1%计算返现。返现通常在账单到期还款日之后一个日历日,存入你绑定的Autopay账户(也就是Debit Card账户)。
值得注意的是,超过3000澳元的部分、现金预借(包括ATM取现、购买外币、加密货币、转账到数字钱包、赌博类支付)和BPAY不计入返现。
根据我的个人体验,正常用卡,在账单日收到账单后,账单到期日正常还款,第二天就能在Debit Card里看到返现入账。
我之前信用卡的线上支付是积分奖励或者无奖励的,对比之下,现金返还还是不错的。目前就是趁着HSBC的2%返现还在,小额线下消费我继续使用HSBC,其他消费都使用ING了。
3. 海外交易非常丝滑
ING支持Apple Pay和Google Pay,我基本上不会用实体卡付款。
前段时间回国了一趟,在优衣库、ZARA包括入住的酒店,都使用了ING付款,整体上体验是非常丝滑的。
ING的卡组织是Visa,所以汇率也是按照Visa的实时汇率结算的。
线上线下都没有国际交易手续费,比不少澳洲银行的信用卡划算得多。
4. 意料之外的新用户奖励
开通的时候,我没有收到任何的促销邮件。不过,在填写电子表格的时候,顺手填写了一个在Ozbargain上的优惠码。
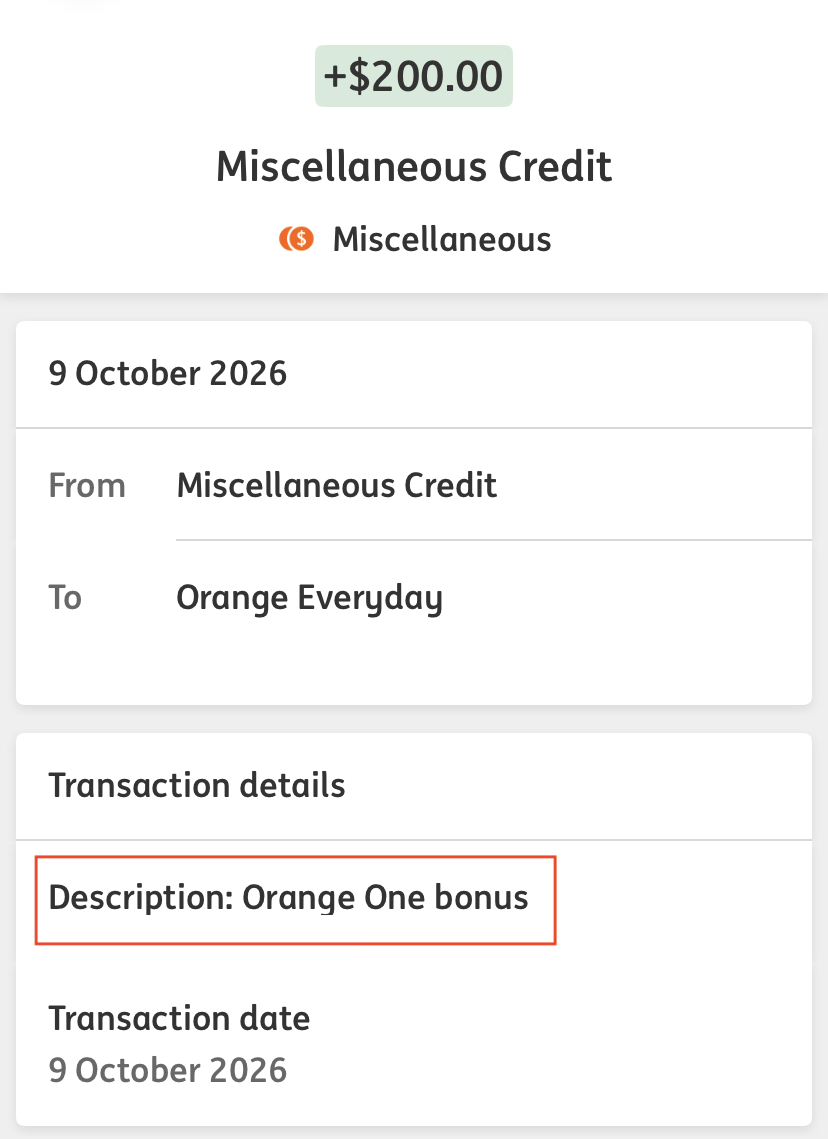
If you apply and are approved for an Orange One Low Rate credit card by 30 September 2026 and spend $500 within the first 90 days, we’ll give you a $200 bonus just to say thanks.
有趣的是,这是针对Orange One Low Rate这张卡的促销码,而我申请的是另一张Orange One Rewards Platinum。
没想到ING很大方,消费达标以后,直接给了200澳元,相当于直接报销了年费。
小结
总的来说,ING Orange One Rewards Platinum适合每月合格消费能稳定超过1300澳元、希望所有消费都有返现、又有海外用卡需求的人。
它的优点是1%全品类返现、无国际交易费、动态CVV和随申随用的旅行险。需要留意的是149澳元的年费以及返现规则,如果你的月消费达不到,免年费的卡可能更合适。
在各家银行纷纷削减信用卡福利的今天,ING这张卡对我家的开支结构是目前性价比较高的选择。
后续如果政策再变,我会进行更新。